
Era 2 de febrero de 2012.
—Estoy comprando en 42 -–avisó un operador de Barclays México a través del chat corporativo de Bloomberg.
—Ok, estoy dentro hermano. Hagamos dinero y nos cuidamos —respondió su contraparte de Deutsche Bank México.
—Bien hermano, eso es trabajo en equipo —remató el primero.
Esta conversación, registrada en el expediente 18-CV-2830 de la Corte del Distrito Sur de Nueva York, formó parte de las pruebas presentadas por fondos de pensiones de Estados Unidos en la tercera actualización de la demanda que documentó la manipulación de precios en el mercado secundario de bonos gubernamentales mexicanos. Un litigio en tribunales estadounidenses que, tras ocho años, llegó a un acuerdo en agosto de 2026 con las instituciones financieras demandadas, quienes acordaron un pago conjunto de 107.1 millones de dólares, esto sin admitir responsabilidad o mala conducta.
Esta evidencia también quedó formalmente documentada en la resolución que la Comisión Federal de Competencia Económica (COFECE) emitió en febrero de 2021 —bajo el expediente IO-006-2016— tras concluir su investigación. El regulador acreditó que, entre diciembre de 2010 y noviembre de 2013, 11 operadores (traders) de siete de los principales bancos del país actuaron de manera sistemática y coordinada. Se trataba de instituciones autorizadas por la Secretaría de Hacienda y Crédito Público (SHCP) para garantizar la compra y venta continua de deuda pública: Barclays, Deutsche Bank (DB), Santander, Banamex, Bank of America, BBVA Bancomer y J.P. Morgan.
En lugar de competir abiertamente ofreciendo las mejores condiciones al mercado y a inversionistas institucionales, como los fondos de retiro de los trabajadores (Afores), los operadores se coordinaron para pactar precios y alterar artificialmente las tasas de rendimiento de los bonos al cierre de la jornada; planificar las recomendaciones que les darían a sus clientes para distorsionar la percepción del mercado y retirar simultáneamente sus posturas de compra o venta en las plataformas electrónicas de los intermediarios (brokers) para frenar la variación natural de los precios y forzar a los clientes a aceptar peores cotizaciones, de acuerdo con la resolución emitida en febrero 2021.
Estas acciones provocaron un daño estimado al mercado de bonos mexicano de 29.3 millones de pesos (alrededor de 1.4 millones de dólares), concentrado exclusivamente en 142 transacciones en las que la COFECE logró acreditar sobreprecio, incluyendo transacciones de las operadoras de fondos de retiro.
Esta fue una de las razones por las que la sanción económica final no fue una cifra millonaria. “La investigación arrojó que la manipulación no se llevó a cabo en el mercado primario, sino en el secundario y no fue generalizada. Lo que se sancionó fueron todos los casos donde se tuviera evidencia […] es decir, no se impuso una multa considerando el total de bonos del gobierno que se intercambiaron en ese periodo, sino sólo en aquellos que había prueba de manipulación”, explicó en entrevista a esta alianza periodística Alejandra Palacios, excomisionada presidenta de la COFECE.
Dentro de esta maquinaria, Deutsche Bank tuvo un papel protagónico. Dos de sus operadores mantuvieron una coordinación sistemática y recurrente con sus colegas de Barclays y Bank of America para retirar posturas y pactar cotizaciones, de acuerdo con las investigaciones del agente regulador. Debido a la recurrencia de estas conductas, a Deutsche Bank se le impuso la multa individual más alta de todo el expediente: 8.7 millones de pesos (unos 430 mil dólares del momento), superando los 6.3 millones asignados a Barclays y al resto de las instituciones financieras sancionadas.
Las alertas se encendieron desde abril de 2016, cuando la COFECE detectó indicios de manipulación en el mercado de bonos del Gobierno mexicano, y un año después hizo público que contaba con los elementos suficientes para iniciar una investigación, de acuerdo con el aviso publicado en el Diario Oficial de la Federación (DOF).
Aunque los nombres de los bancos eran confidenciales hasta ese momento, en abril de 2017 Deutsche Securities S.A. de C.V., Casa de Bolsa (DS México) recibió un requerimiento de información y documentación por parte de la COFECE respecto a su participación en el mercado de intermediación de bonos gubernamentales mexicanos. El organismo le solicitó información sobre sus actividades comerciales y directrices internas, así como la identificación de sus traders y directivos en dicha área desde el 01 de enero de 2006.
Esta solicitud llevó al Deutsche Bank a mover a sus equipos legales y abrir un expediente interno bajo el nombre de “Proyecto Pearl”. La matriz en Frankfurt agrupó el caso mexicano junto con otras dos investigaciones críticas por manipulación de deuda soberana: “Crown”, en Reino Unido y “Turtle & Quantum”, en Estados Unidos. Todas quedaron catalogadas formalmente a partir de julio de 2017 bajo la etiqueta de “Casos de negociación de bonos gubernamentales”. Esta información forma parte de “Inside Deutsche Bank”, una investigación transnacional que nació a partir de la filtración de más de 15 millones de documentos del banco alemán, liderada por Barracuda Media y coordinada en América Latina junto al Centro Latinoamericano de Investigación Periodística (CLIP).
Apenas tres meses después del anuncio de la COFECE, el banco alemán ya tenía etiquetado el caso como de “alto riesgo”.
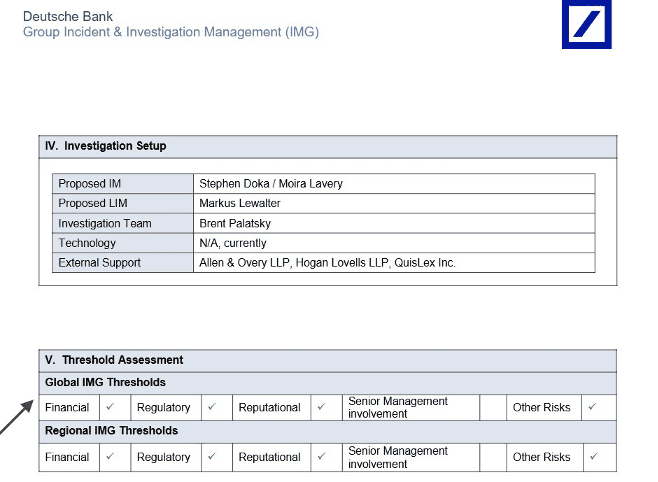
Ante la inminente investigación, de manera paralela, la Dirección de Gestión de Incidentes e Investigaciones Globales del Deutsche Bank (IMG, por sus siglas en inglés) solicitó que se aprobara el plan para evaluar las actividades de su filial mexicana, Deutsche Securities, S.A de C.V., Casa de Bolsa (“DS México”), en la negociación de instrumentos de deuda soberana. En el documento definen sus acciones inmediatas: recolección de correos y chats de seis traders y la asesoría legal de despachos externos como Allen & Overy LLP y Hogan Lovells LLP, dos bufetes internacionales con amplia experiencia en temas financieros y mercado de capitales.
La evaluación inicial hecha en las propias oficinas de Deutsche Bank fue clara: el caso “Pearl” superó los umbrales globales de riesgo de la institución en tres áreas clave: financiera, regulatoria y reputacional, debido a violaciones antimonopolio e inadecuados sistema de control.
En un documento interno fechado en marzo de 2019 se especifica que “aunque la investigación de la COFECE en México es pública, la participación de Deutsche Bank en dicha investigación no lo es” y que el riesgo de enfrentar multas era superior al 50% debido a que Deutsche Bank identificó “una serie de comunicaciones entre 2010 y 2014 que parecen involucrar una posible coordinación (así como intercambios de información comercialmente sensible entre 2010 y 2015)”. Con esta información, y por recomendación de sus asesores jurídicos externos, el banco estableció una provisión de 20 millones de dólares para cubrir la posible sanción mexicana.

El costo real, sin embargo, resultó menor. Cuando la COFECE emitió su resolución final en enero de 2021, la multa impuesta a Deutsche Bank México fue de 8.7 millones de pesos: alrededor de 430 mil dólares, de acuerdo con el tipo de cambio promedio de ese momento reportado por el Banco de México (Banxico).
Control de daños
Entre 2017 y 2019 la sede de Deutsche Bank se enfocó en diseñar una estrategia para mitigar la crisis generada por la manipulación de bonos en México y aminorar el impacto financiero que, según calcularon, podría ser millonario. Mientras la prensa solo mencionaba “bancos internacionales”, la firma alemana se preparó para el momento en que su nombre saliera a la luz, y desde el primer año (2017) integró el caso (“Pearl”) dentro del portafolio de “Asuntos de Mayor Riesgo” (Highest Risk Matters) de la institución.
Al cierre del tercer trimestre de 2017 el banco gestionaba un total de 7 mil 917 asuntos legales e investigaciones globales, para los que tenía reservas financieras por 2 mil 327 millones de euros.
La maquinaria legal de Deutsche Bank comenzó a trabajar primero en México a través de la filial Deutsche Securities Casa de Bolsa y su director jurídico local, quien entregó el 9 de mayo de 2017 a la COFECE la respuesta inicial del banco: ahí reconoció que seis traders (todos exempleados) habían participado en las operaciones de deuda gubernamental entre 2006 y 2017. Desde ese momento, la COFECE acordó limitar la entrega de comunicaciones electrónicas (e-comm) a palabras clave relativas a bonos específicos de un periodo determinado entre 2009 y 2014.
Para dimensionar el riesgo ante el que estaba, el banco comenzó un nuevo proceso de auditoría y contrató a Charles River Associates (CRA), una consultora estadounidense con gran experiencia en temas financieros y de estrategia. Esta firma examinó más de 250 mil transacciones, y detectó algunas fallas relevantes, como el hecho de que las contrapartes no estaban identificadas en cerca de 208 mil operaciones, lo que obligó a rastrear manualmente las operaciones espejo (back to back), es decir, aquellas en las que se compra y se vende simultáneamente el mismo bono para cancelar el riesgo de mercado. Además, los números telefónicos privados de los operadores del banco fueron entregados a peritos forenses para rastrear registros de llamadas, y se revisaron todas las comunicaciones para detectar indicios de faltas graves o lenguaje ambiguo.
Los hallazgos de estas investigaciones llevaron al Deutsche Bank a presentar ante la COFECE una declaración formal de hechos (formal proffer) el 16 de noviembre de 2017. Ahí admitió una conducta irregular, expuso las características de los acuerdos colusorios y el intercambio indebido de información, de acuerdo con un registro del banco fechado en 2020. Hasta ese año habían entregado 280 chats entre operadores y el plan de la institución era enviar material, es decir más conversaciones, cada dos o tres semanas.
Esta estrategia ante el regulador mexicano rindió frutos. De acuerdo con un borrador interno del Deutsche Bank sobre asuntos antimonopolio, el banco obtuvo la segunda posición en el Programa de Inmunidad y Reducción de Sanciones de la COFECE, lo que le aseguraba por ley una reducción de hasta el 50% sobre la sanción máxima aplicable. No solo obtuvo ese beneficio: el marco regulatorio mexicano establece que la identidad de las instituciones o personas que se acogen al programa de clemencia no se revela, ni siquiera al publicarse el fallo definitivo.

Aunque por restricciones legales evitó confirmar si el mecanismo fue utilizado en el caso de los bonos mexicanos, Alejandra Palacios, excomisionada presidenta de la COFECE, explicó en términos generales por qué el programa de inmunidad es clave para procesar grandes volúmenes de datos dentro de este tipo de investigaciones. “Supongamos en un caso hipotético que la autoridad hace requerimientos de información a diversos agentes económicos investigados y le llegan miles de fojas de respuesta. Con ayuda del inmune puede apuntar hacia dónde enfocar los esfuerzos de revisión documental para encontrar la evidencia que necesita”.
Al mismo tiempo que Deutsche Bank registró su entrada a este programa en sus reportes internos, el departamento legal de la institución financiera visualizó un panorama peligroso.
Dentro del documento confidencial “Watch List for the Legal Provisions and Contingencies Council Meeting”, realizado por el Equipo de Gestión de Litigios y Cumplimiento Regulatorio del Deutsche Bank, reconoció que era probable una pérdida de recursos ante la COFECE debido a esta segunda posición en el Programa de Clemencia y que “el golpe económico dependería del modelo de daños que el regulador aplicara sobre el volumen del total del mercado de bonos”. Con ese escenario de riesgo la entidad mantuvo firme su reserva de 20 millones de dólares para hacerle frente al caso mexicano, además de entre cinco y 10 millones de dólares extra para buscar un acuerdo temprano en la demanda colectiva de Nueva York.

La orden del área legal sobre estos fondos fue determinante: ambos montos se tenían que mantener en estricta confidencialidad y no se podían divulgar en sus reportes financieros, ya que hacerlos públicos “perjudicaría gravemente el resultado” en ambos casos. Para esto el banco recurrió a las herramientas contempladas en las normativas globales: la Norma Internacional de Contabilidad 37 (párrafo 92) permite omitir la revelación pública de información sobre provisiones en casos excepcionales bajo ese mismo criterio, por lo que la institución pudo limitarse a señalar la naturaleza general del litigio y la razón de la reserva mientras gestionaba su estrategia legal a puerta cerrada.
Consultada para esta investigación sobre el cálculo detrás de la provisión interna de 18 millones de euros (alrededor de 20 millones de dólares), la sede de Deutsche Bank respondió por escrito: “Aportamos nuestra información a los procedimientos legales por la vía debida y rechazamos tajantemente cualquier insinuación en sentido contrario. No emitimos comentarios sobre nuestras provisiones”.
A pesar de haber colaborado desde el inicio con la COFECE para obtener los beneficios del programa de clemencia, Deutsche Bank compartió la misma estrategia de defensa adoptada por el resto de los bancos involucrados durante toda la investigación, según consta en la resolución del expediente IO-006-2016. Las instituciones argumentaron que las conversaciones registradas en la plataforma de Bloomberg constituían un intercambio legítimo de información de mercado (market color) entre contrapartes independientes, responsabilizando a los operadores de manera individual. Además, aseguraron que las transacciones investigadas representaban apenas el 0.0031% del volumen total del mercado de bonos, por lo que resultaba imposible alterar las tasas de interés o generar un daño verificable.
Más allá de la multa impuesta localmente, las ramificaciones de esta indagatoria tuvieron un alcance transnacional y de fondo. Una de las principales consecuencias directas fueron las demandas por daño civil presentadas por inversionistas norteamericanos en tribunales de Estados Unidos y la firma en 2017 del Código de Conducta del Mercado de Dinero y Renta Fija en México, impulsado de manera conjunta entre la banca, el Banco de México (Banxico) y la Secretaría de Hacienda y Crédito Público (SHCP).
“Aunque la multa fue pequeña, la investigación fue fundamental para moldear la forma en la que las instituciones se relacionan con sus obligaciones en materia de competencia económica en México. A mi juicio fue un asunto exitoso”, asegura la exComisionada Alejandra Palacios.
A lo largo del proceso, Deutsche Bank actuó en dos frentes: por un lado, cooperó con la COFECE y entregó las comunicaciones de sus operadores, lo que le permitió obtener una reducción en la sanción económica impuesta por la autoridad; por otro movilizó a su área de riesgos y a comités internos de cumplimiento para analizar la magnitud de la contingencia, dimensionar el impacto financiero y proyectar escenarios de afectación regulatoria y reputacional.
Su estrategia funcionó. La multa que le impusieron en enero de 2021 fue de 8.7 millones de pesos, una cifra casi 46 veces menor a los 20 millones de dólares (cerca de 400 millones de pesos) que el gigante financiero había guardado sin hacerlo público para absorber el castigo del regulador.
La investigación Inside Deutsche Bank nació a partir de una filtración obtenida por el periodista y escritor indio Josy Joseph y la periodista de investigación sudafricana Khadija Sharife. Fue coordinada globalmente por Barracuda Media NPC en Sudáfrica junto al Centro Latinoamericano de Investigación Periodística (CLIP) en América Latina. Contó con el apoyo técnico del Data and Research Center (DARC) en Alemania.
“Inside Deutsche Bank” es una investigación transnacional que nació a partir de la filtración de más de 15 millones de documentos del banco alemán. Fue liderada por Barracuda Media y coordinada en América Latina junto al Centro Latinoamericano de Investigación Periodística (CLIP), con 56 medios aliados en 53 países. En Latinoamérica colaboraron Armando.info (Venezuela), Concolón (Panamá), IDL-Reporteros (Perú), El Universal (México), No Ficción (Guatemala), Cuestión Pública y El Armadillo (Colombia), Agencia Pública (Brasil) y La Nación (Argentina). Revisión legal: El Veinte.


